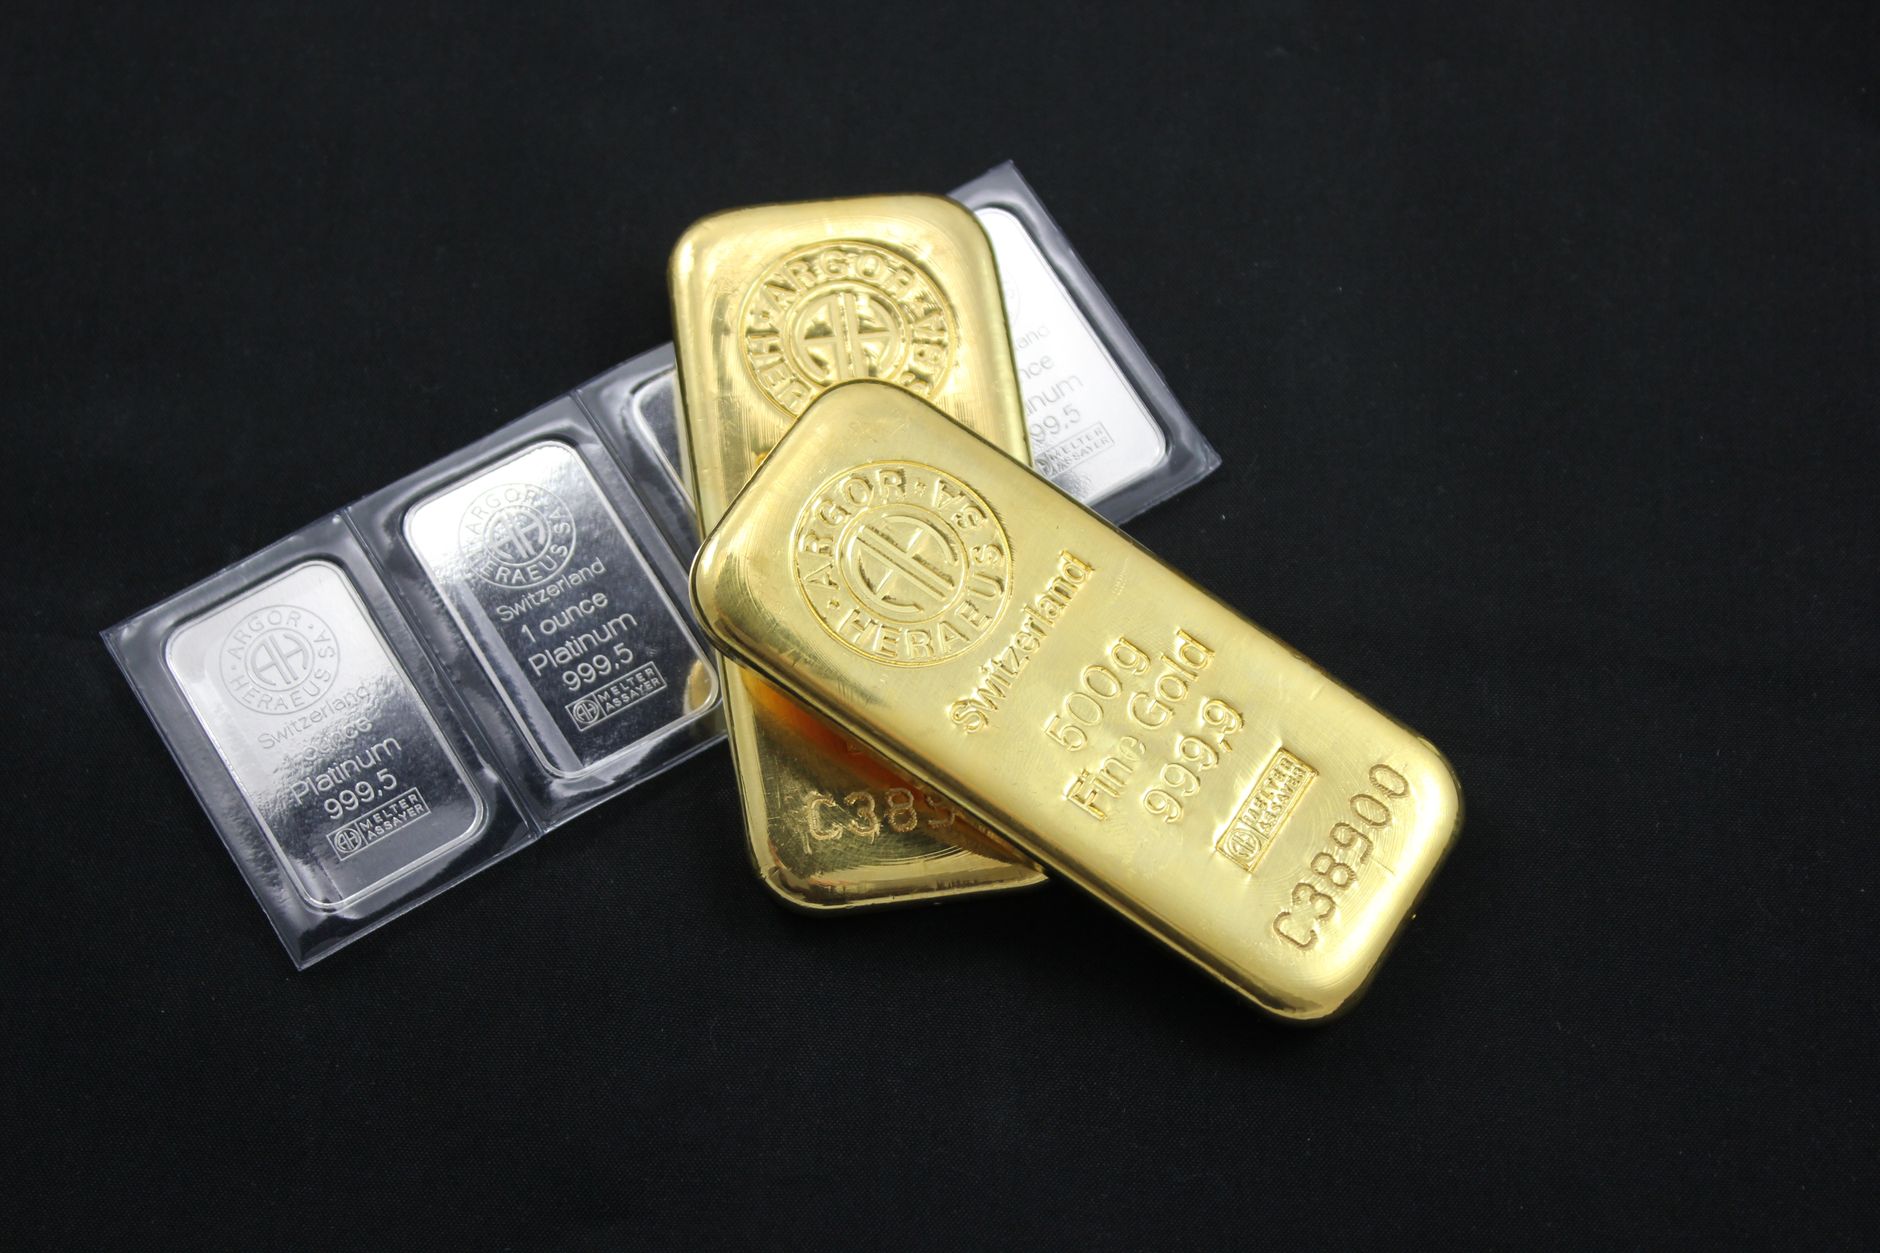
Narodowy Bank Polski znów zaskoczył skalą zakupów. Z najnowszych danych wynika, że tylko we wrześniu bank centralny powiększył zasób kruszcu o ponad 25 ton, a łączne rezerwy złota sięgnęły około 673 ton. To oznacza, że udział złota w oficjalnych aktywach rezerwowych Polski przekroczył 30 procent, a deklarowany cel 700 ton jest już na wyciągnięcie ręki.
Dla inwestora indywidualnego to nie jest wyłącznie ciekawostka statystyczna. Decyzje banku centralnego mówią sporo o tym, jak instytucje odpowiedzialne za stabilność pieniądza postrzegają ryzyko w globalnym systemie finansowym.
Dlaczego banki centralne kupują złoto
Rezerwy walutowe to w praktyce portfel aktywów, którymi państwo dysponuje na wypadek kryzysu: obligacje skarbowe innych krajów, depozyty w walutach obcych, prawa ciągnienia w MFW oraz złoto. Każdy z tych składników ma inną rolę.
- Brak ryzyka kontrahenta. Obligacja amerykańska czy niemiecka to zobowiązanie konkretnego rządu. Sztabka złota w skarbcu nie jest niczyim długiem i nikt nie może jej jednostronnie unieważnić.
- Odporność na sankcje i blokady. Zamrożenie rezerw rosyjskiego banku centralnego w 2022 roku było dla wielu krajów sygnałem ostrzegawczym. Od tego czasu zakupy złota przez banki centralne utrzymują się na rekordowych poziomach.
- Dywersyfikacja wobec dolara i euro. Złoto zachowuje się inaczej niż główne waluty, więc obniża zmienność całego portfela rezerw.
- Ochrona przed inflacją w długim terminie. W horyzoncie dekad kruszec zachowywał siłę nabywczą lepiej niż gotówka trzymana na rachunku.
Polska nie działa tu w próżni. Zakupy netto banków centralnych na świecie od kilku lat przekraczają 1000 ton rocznie, a najbardziej aktywne są gospodarki wschodzące: Chiny, Indie, Turcja, Kazachstan. NBP po prostu należy do najbardziej konsekwentnych kupujących w tej grupie.
Co to oznacza dla złotego i polskiego rynku
Rezerwy nie są magicznym bezpiecznikiem, ale pełnią bardzo konkretną funkcję. Po pierwsze, podnoszą wiarygodność kredytową kraju. Agencje ratingowe i inwestorzy kupujący polskie obligacje patrzą na poziom i jakość rezerw jako na bufor na wypadek szoku zewnętrznego. Silniejszy bufor to zwykle niższa premia za ryzyko, a więc tańszy dług państwa.
Po drugie, rezerwy dają bankowi centralnemu pole manewru, gdyby trzeba było stabilizować kurs złotego w okresie gwałtownej paniki na rynku. W praktyce NBP rzadko interweniuje, ale sama świadomość, że ma czym, działa odstraszająco na spekulację.
Po trzecie, warto zachować proporcje. Wzrost rezerw złota nie przekłada się bezpośrednio na kurs EUR/PLN w danym tygodniu. Na złotego w krótkim terminie wpływają przede wszystkim stopy procentowe, inflacja, sytuacja geopolityczna i nastroje wobec rynków wschodzących. Rezerwy to raczej fundament niż dźwignia.
Druga strona medalu
Duża pozycja w złocie ma też koszty, o których rzadko się mówi. Kruszec nie przynosi odsetek, w przeciwieństwie do obligacji skarbowych. Przy wysokich stopach procentowych na świecie oznacza to realnie utracony dochód. Dodatkowo cena złota potrafi być bardzo zmienna, a wycena rezerw w bilansie NBP zmienia się razem z nią, co wpływa na wynik finansowy banku i pośrednio na wpłatę z zysku do budżetu.
Jest też pytanie o moment zakupów. NBP dokupuje kruszec po cenach historycznie wysokich. Jeśli rynek złota wejdzie w wieloletnią korektę, wycena rezerw spadnie. Bank centralny ma jednak horyzont liczony w dekadach, a nie kwartałach, więc logika takiej decyzji różni się od logiki inwestora detalicznego.
Jakie wnioski dla inwestora indywidualnego
Najważniejszy jest sposób myślenia, a nie kopiowanie ruchów NBP. Bank centralny traktuje złoto jako polisę ubezpieczeniową dla całego kraju, utrzymywaną niezależnie od ceny. Osoba prywatna ma zupełnie inne cele, inny horyzont i inne koszty, bo w grę wchodzą marże dilerów, spready, przechowywanie i ubezpieczenie.
Jeśli ktoś rozważa ekspozycję na kruszec, warto rozróżnić formy: fizyczne monety i sztabki, fundusze ETC zabezpieczone złotem oraz akcje spółek wydobywczych, które zachowują się znacznie bardziej zmiennie niż sam metal. To trzy różne profile ryzyka, nie synonimy.
Podsumowanie
Wrześniowy zakup ponad 25 ton złota i przekroczenie progu 30 procent udziału kruszcu w rezerwach to kolejny krok w konsekwentnej strategii NBP, który celuje w 700 ton. Dla rynku oznacza to mocniejszy bufor bezpieczeństwa i lepszą dywersyfikację rezerw, kosztem utraconych odsetek. Dla czytelnika to przede wszystkim przypomnienie, że dywersyfikacja ma sens także w prywatnym portfelu.
Tekst ma charakter edukacyjny i nie stanowi rekomendacji inwestycyjnej. Decyzje o lokowaniu kapitału podejmujesz na własną odpowiedzialność.
Codzienny skrót na Telegramie
Najważniejsze newsy dnia w 60 sekund. Bez spamu.
Ten artykuł ma charakter wyłącznie edukacyjny i nie stanowi porady inwestycyjnej, rekomendacji ani oferty w rozumieniu przepisów prawa. Inwestowanie w kryptowaluty i instrumenty finansowe wiąże się z ryzykiem, włącznie z utratą całości zainwestowanych środków.