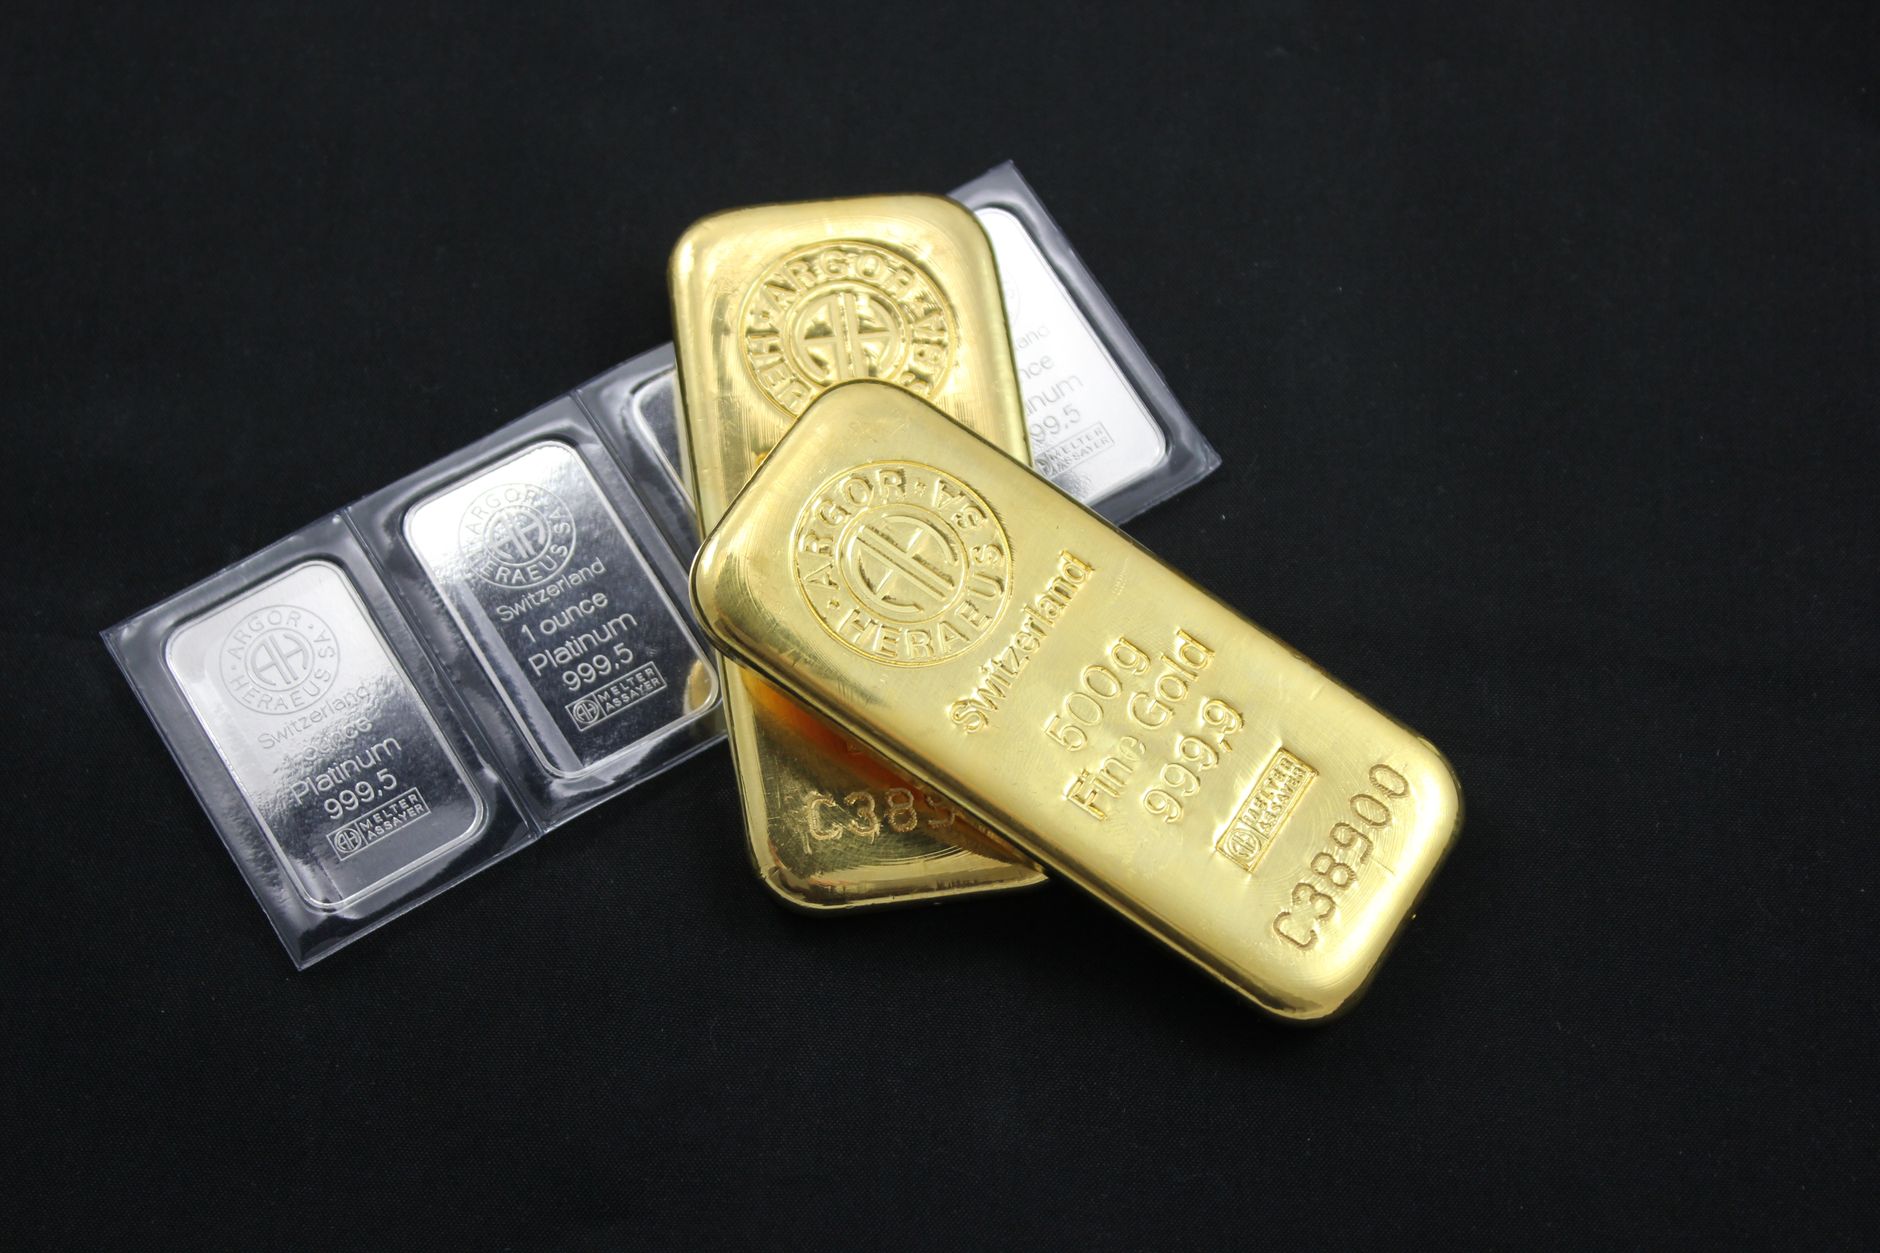
Po miesiącach niemal nieprzerwanych wzrostów rynek złota dostał zimny prysznic. Skok rentowności amerykańskich obligacji skarbowych w połączeniu z jastrzębią retoryką przedstawicieli Rezerwy Federalnej wywołał pod koniec września ostrą przecenę kruszcu, która pociągnęła w dół także srebro i platynę. Dla inwestorów, którzy przez cały rok obserwowali kolejne rekordy, pojawia się naturalne pytanie: to okazja do dokupienia czy początek dłuższego ochłodzenia?
Dlaczego rentowności obligacji tak mocno ruszają złotem
Złoto nie płaci odsetek ani dywidendy. Jego jedyny „zysk” to zmiana ceny. Gdy amerykańskie obligacje skarbowe oferują wysoką rentowność, posiadanie kruszcu staje się droższe w sensie kosztu alternatywnego, trzymając złoto, rezygnujesz z pewnego, odsetkowego dochodu z papierów uznawanych za najbezpieczniejsze na świecie.
Kluczowe są przy tym nie nominalne, lecz realne rentowności, czyli oprocentowanie pomniejszone o oczekiwaną inflację. Uproszczona zależność wygląda tak:
- Realne rentowności rosną (np. Fed sygnalizuje wyższe stopy na dłużej), złoto zwykle tanieje.
- Realne rentowności spadają (cięcia stóp, wzrost oczekiwań inflacyjnych), złoto zwykle drożeje.
Dochodzi drugi kanał: dolar. Wyższe stopy w USA przyciągają kapitał i umacniają amerykańską walutę, a złoto wyceniane jest właśnie w dolarach. Mocniejszy dolar oznacza, że za tę samą uncję trzeba zapłacić więcej w innych walutach, co tłumi popyt. Jastrzębie wypowiedzi bankierów centralnych działają więc podwójnie, przez rentowności i przez kurs walutowy.
Polski inwestor patrzy na dwie zmienne, nie na jedną
To detal, który początkujący często pomijają: dla kogoś kupującego w Polsce liczy się cena uncji w dolarach oraz kurs USD/PLN. Zdarza się, że złoto tanieje na świecie, ale słabnąca złotówka niemal całkowicie ten spadek neutralizuje, i odwrotnie.
Drugi element to spread przy zakupie fizycznego kruszcu. Różnica między ceną sprzedaży a odkupu monet czy sztabek w mennicach i u dealerów potrafi wynieść od kilku do kilkunastu procent, zwłaszcza przy małych gramaturach. Oznacza to, że fizyczne złoto kupione „na szybki obrót” startuje z wyraźną stratą. To instrument z natury długoterminowy.
Warto też rozróżnić formy ekspozycji: złoto fizyczne (własność, brak ryzyka kontrahenta, ale koszty przechowywania i szeroki spread), ETC/ETF-y na złoto (niskie koszty transakcyjne, ale ryzyko emitenta i opłata za zarządzanie) oraz akcje spółek wydobywczych, te ostatnie zachowują się jak dźwignia na cenę kruszcu i potrafią spadać znacznie mocniej niż sam metal.
Jak planować zakupy przy podwyższonej zmienności
Nikt, łącznie z analitykami banków inwestycyjnych, nie potrafi trafić w dołek korekty. Zamiast zgadywać, warto oprzeć się na regułach:
- Ustal rolę złota w portfelu. Klasycznie traktuje się je jako dywersyfikator, a nie silnik wzrostu. Typowe alokacje, o jakich mówi się w podręcznikach zarządzania portfelem, to kilka do kilkunastu procent aktywów.
- Rozłóż zakupy w czasie. Kupowanie stałej kwoty w regularnych odstępach (uśrednianie kosztu) eliminuje presję wyboru momentu i chroni przed wejściem całą gotówką tuż przed kolejnym zjazdem.
- Nie używaj dźwigni, jeśli dopiero zaczynasz. Kontrakty CFD na złoto przy takiej zmienności potrafią wyzerować rachunek w kilka sesji.
- Policz koszty całkowite: spread, marżę dealera, ewentualne przechowywanie w skrytce, koszt ubezpieczenia.
- Obserwuj kalendarz Fed, dane o inflacji CPI, rynku pracy i posiedzenia FOMC to momenty największych ruchów.
Korekta czy zmiana trendu?
Historycznie po silnych, wielomiesięcznych wzrostach korekty rzędu kilkukilkunastu procent zdarzały się na złocie regularnie i nie przerywały dłuższych trendów. Za kruszcem wciąż przemawiają strukturalne czynniki: zakupy banków centralnych, napięcia geopolityczne i wysokie zadłużenie państw. Przeciw, perspektywa utrzymania wysokich realnych stóp w USA, jeśli inflacja okaże się uporczywa.
Odpowiedź brzmi więc nudno, ale uczciwie: to zależy od dalszej ścieżki stóp procentowych, której dziś nikt nie zna. Dlatego sensowniejsze od prognozowania jest przygotowanie planu, który zadziała w obu scenariuszach.
Powyższy tekst ma charakter edukacyjny i nie stanowi rekomendacji inwestycyjnej ani porady finansowej. Decyzje inwestycyjne podejmujesz na własne ryzyko.
Codzienny skrót na Telegramie
Najważniejsze newsy dnia w 60 sekund. Bez spamu.
Ten artykuł ma charakter wyłącznie edukacyjny i nie stanowi porady inwestycyjnej, rekomendacji ani oferty w rozumieniu przepisów prawa. Inwestowanie w kryptowaluty i instrumenty finansowe wiąże się z ryzykiem, włącznie z utratą całości zainwestowanych środków.