Opublikowany w połowie października 2026 roku raport European Consumer Payment Report przyniósł wynik, który trudno zignorować: 44 procent Polaków sięga po pożyczkę lub kartę kredytową, żeby opłacić bieżące rachunki domowe. To najwyższy odczyt w historii tego badania. Mowa nie o kredycie na mieszkanie czy samochód, tylko o prądzie, czynszu, gazie i zakupach spożywczych.
To ważna różnica. Dług zaciągnięty na aktywo, które zostaje z nami na lata, ma ekonomiczny sens. Dług zaciągnięty na rachunek za prąd sprzed miesiąca nie kupuje nic, co przetrwa do następnej wypłaty, a odsetki trzeba spłacać przez kolejne miesiące. Tak zaczyna się spirala.
Dlaczego finansowanie rachunków długiem jest tak kosztowne
Problem leży w strukturze tego zadłużenia. Rachunki to wydatki powtarzalne: wracają co miesiąc, niezależnie od tego, czy poprzedni został spłacony. Jeśli budżet nie domyka się w styczniu, w lutym nie domknie się tym bardziej, bo doszła rata.
Do tego dochodzi cena. Najdroższe formy finansowania bieżących wydatków to zwykle:
- Karta kredytowa po okresie bezodsetkowym, gdzie realny koszt potrafi sięgać kilkunastu procent rocznie, a minimalna spłata praktycznie nie zmniejsza salda.
- Chwilówki i pożyczki pozabankowe, gdzie opłaty i prowizje w przeliczeniu na RRSO bywają wielokrotnie wyższe niż w banku.
- Usługi typu kup teraz, zapłać później, tanie przy terminowej spłacie, ale z dotkliwymi karami przy opóźnieniu.
- Debet na koncie, pozornie niewinny, bo saldo wraca na plus po wypłacie i łatwo przestać zauważać, że jest się stale pod kreską.
Mechanizm jest zawsze ten sam: kolejna pożyczka rozwiązuje problem tego miesiąca i tworzy problem następnego.
Budżet, który faktycznie działa
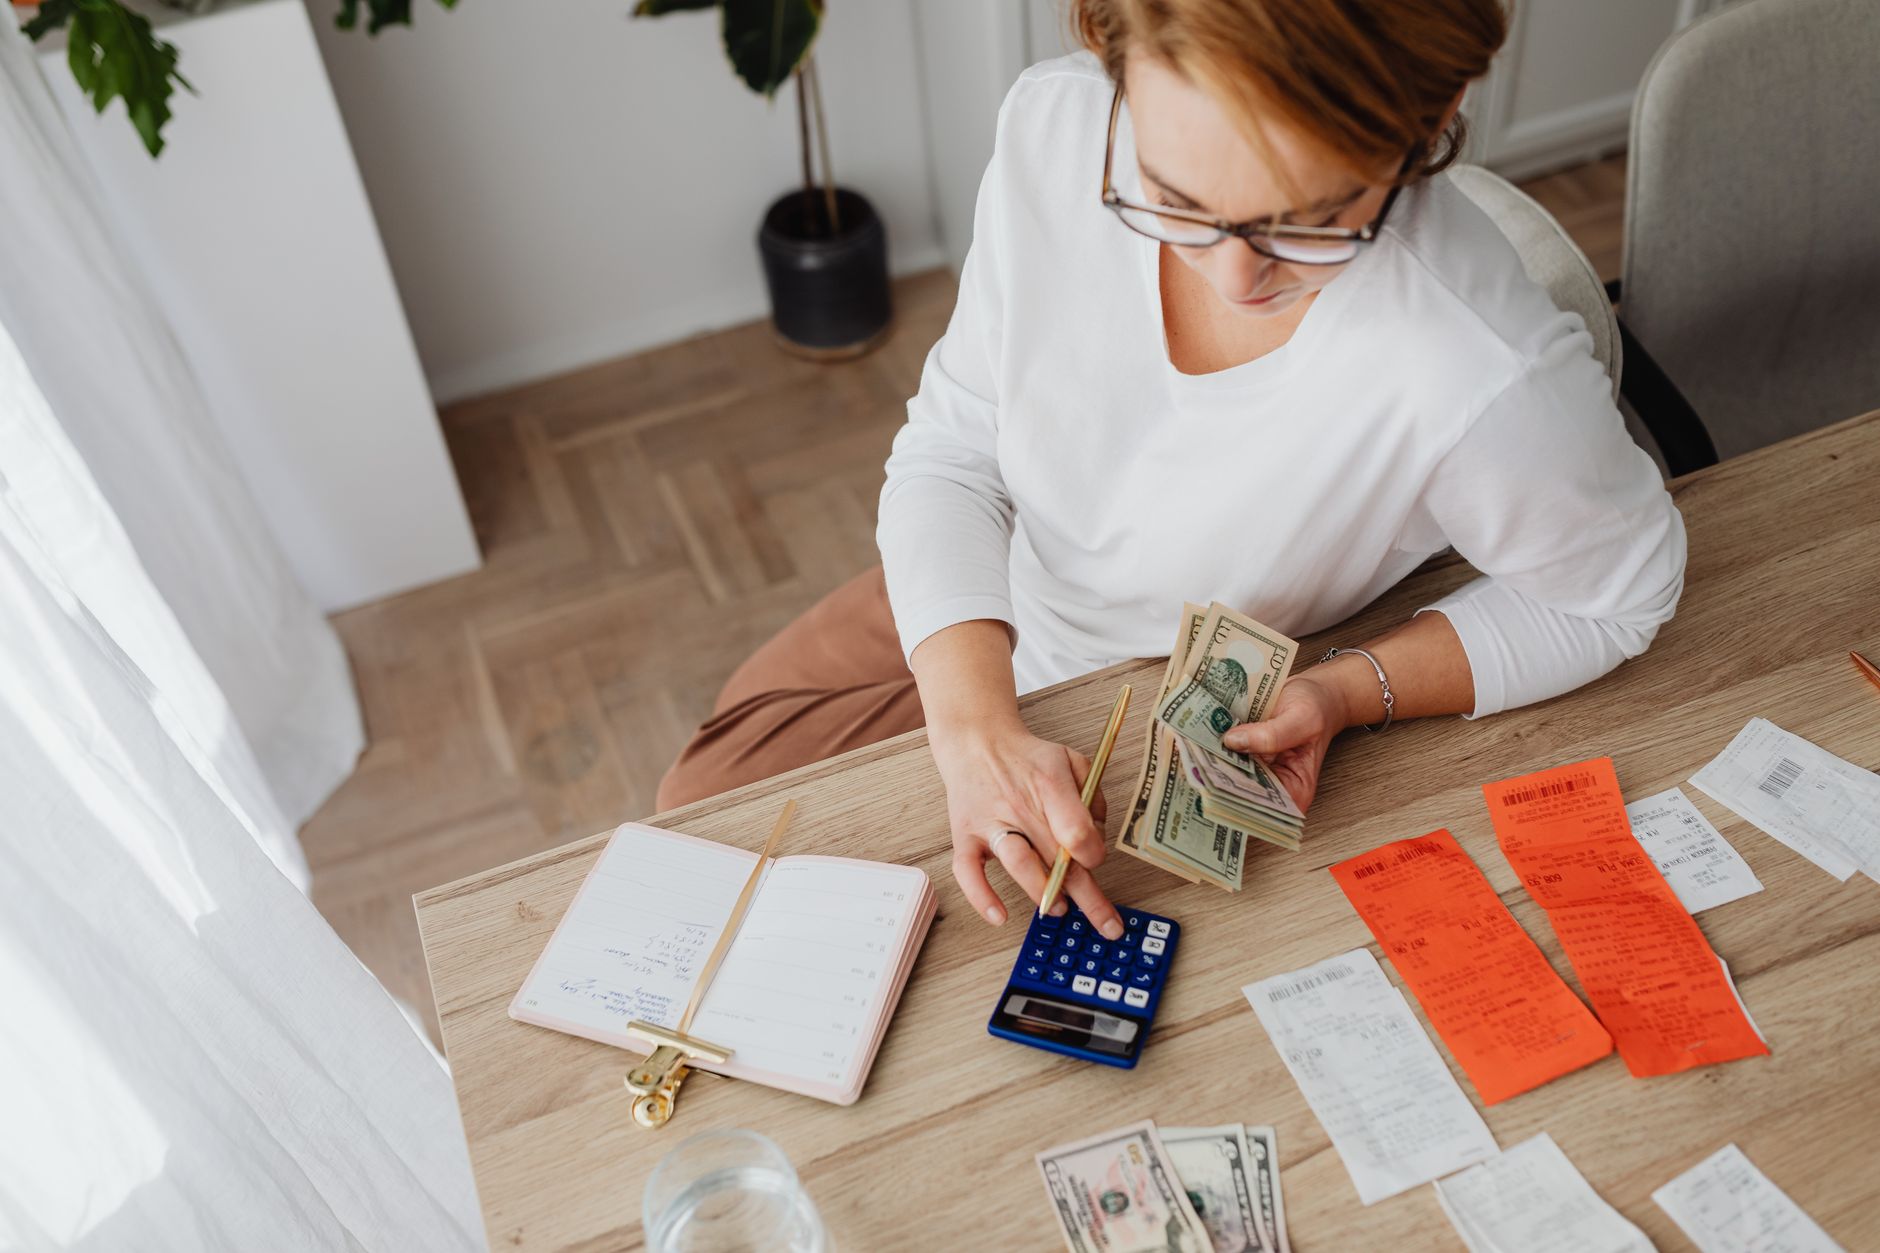
Zarządzanie budżetem zaczyna się nie od oszczędzania, tylko od wiedzy. Przez jeden pełny miesiąc warto zapisać każdy wydatek, choćby w arkuszu albo aplikacji bankowej, która kategoryzuje transakcje automatycznie. Bez tego planowanie jest zgadywaniem.
Potem przydaje się prosty podział wydatków na trzy grupy:
- Koszty stałe: czynsz, media, raty, ubezpieczenia, abonamenty. To one decydują o tym, czy budżet w ogóle ma szansę się domknąć.
- Koszty zmienne niezbędne: jedzenie, dojazdy, leki, podstawowa odzież.
- Reszta: wszystko, co da się odłożyć w czasie bez szkody dla domu.
Popularna reguła 50/30/20 (połowa na potrzeby, 30 procent na zachcianki, 20 procent na oszczędności i nadpłatę długów) jest dobrym punktem odniesienia, ale przy napiętym budżecie bywa nierealna. Lepiej ustawić własne, osiągalne proporcje niż porzucić plan po dwóch tygodniach.
Dwa nawyki, które dają najszybszy efekt: przegląd kosztów stałych raz na pół roku (abonamenty, taryfy, ubezpieczenia, pakiety telekomunikacyjne potrafią ciąć się o kilkaset złotych rocznie) oraz poduszka finansowa odkładana nawet po 50-100 złotych miesięcznie. Nawet tysiąc złotych rezerwy sprawia, że awaria pralki nie kończy się chwilówką.
Wyjście ze spirali krok po kroku
Jeśli zobowiązań jest już kilka, kolejność działań ma znaczenie.
- Spisz wszystko: kwota pozostała do spłaty, rata, oprocentowanie, termin. Pełna lista na jednej kartce to często pierwszy moment, w którym skala problemu staje się jasna.
- Zatrzymaj nowe zadłużenie. Bez tego żadna strategia nie zadziała. Karta do szuflady, aplikacje pożyczkowe usunięte z telefonu.
- Ustal kolejność spłaty. Metoda lawiny (najpierw najdroższy dług) jest matematycznie najtańsza. Metoda kuli śnieżnej (najpierw najmniejszy) daje szybkie poczucie postępu i bywa skuteczniejsza psychologicznie.
- Rozmawiaj z wierzycielem, zanim powstanie zaległość. Banki i dostawcy mediów zwykle mają procedury rozłożenia płatności na raty. Po przekazaniu sprawy do windykacji pole manewru jest dużo mniejsze.
- Rozważ konsolidację, ale policz całkowity koszt. Niższa rata przy dłuższym okresie często oznacza, że ostatecznie zapłacisz więcej.
- Skorzystaj z bezpłatnej pomocy. Rzecznik Finansowy, miejscy i powiatowi rzecznicy konsumentów oraz organizacje doradztwa dłużniczego pomagają bez opłat. Unikaj firm obiecujących oddłużenie za wysoką zaliczkę.
Podsumowanie
Rekordowy odczyt z raportu pokazuje zjawisko masowe, a nie indywidualną porażkę. Ale wyjście z niego jest indywidualne i zaczyna się od dwóch rzeczy: dokładnej wiedzy o własnych przepływach i twardej decyzji, że bieżące rachunki przestają być finansowane długiem. Reszta to konsekwencja utrzymana przez kilka, kilkanaście miesięcy.
Tekst ma charakter edukacyjny i nie stanowi porady finansowej ani rekomendacji. Decyzje dotyczące zobowiązań warto skonsultować z licencjonowanym doradcą lub bezpłatnym rzecznikiem konsumentów.
Codzienny skrót na Telegramie
Najważniejsze newsy dnia w 60 sekund. Bez spamu.
Ten artykuł ma charakter wyłącznie edukacyjny i nie stanowi porady inwestycyjnej, rekomendacji ani oferty w rozumieniu przepisów prawa. Inwestowanie w kryptowaluty i instrumenty finansowe wiąże się z ryzykiem, włącznie z utratą całości zainwestowanych środków.